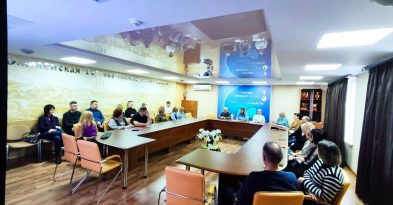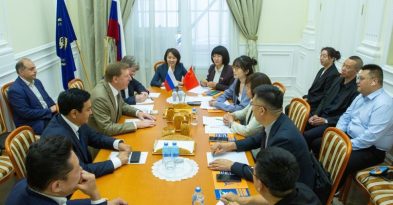
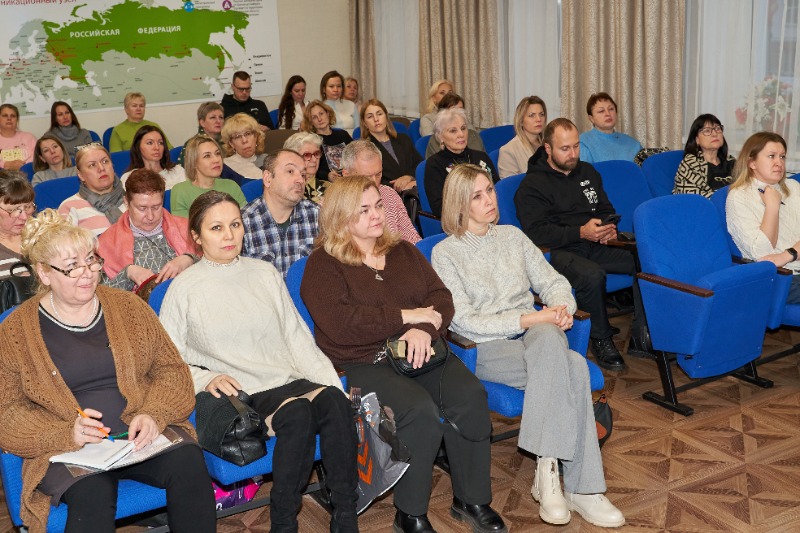
Торгово-промышленная палата Смоленской области провела семинар «Новое в налоговом законодательстве», посвящённый предстоящим изменениям Налогового кодекса и практике их применения в 2026 году. В мероприятии приняли участие 47 представителей бизнеса региона.
Среди участников — компании из сфер IT-разработки, банковского сектора, грузоперевозок и логистики, общественного питания, производства химической продукции, промышленности, строительства, СМИ, клининговых услуг, частной медицины и частных охранных предприятий. Такой отраслевой состав, по оценке организаторов, отражает устойчивый интерес предпринимателей к изменениям в налоговом регулировании и администрировании.
Модератором встречи выступила вице-президент Торгово-промышленной палаты Смоленской области Юлия Фомичева. Открывая семинар, она отметила, что в течение года Палата провела семь встреч, посвящённых изменениям в налоговой сфере, которые в совокупности собрали более 300 участников. К данной встрече от предпринимателей поступило почти 50 вопросов, связанных с грядущими изменениями налогового законодательства в 2026 году.
«Для Торгово-промышленной палаты особенно важно, что представители налоговой службы нашли возможность в своём рабочем графике подробно ответить на все вопросы предпринимателей и дать разъяснения по наиболее чувствительным и практикоориентированным темам», — отметила вице-президент ТПП Смоленской области Юлия Фомичева.
«Налоговая служба открыта к диалогу с предпринимательским сообществом и всегда готова давать разъяснения по вопросам применения налогового законодательства. Для нас важно, чтобы бизнес заранее понимал предстоящие изменения и мог выстроить свою работу с учётом новых требований», — отметила заместитель руководителя УФНС России по Смоленской области Наталья Ягорлицкая.
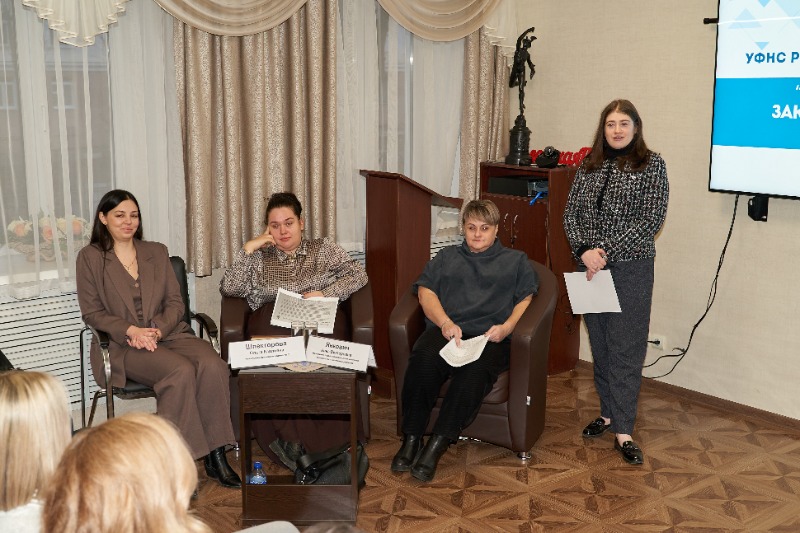
Начальник правового отдела № 2 УФНС России по Смоленской области Ольга Шпекторова представила обзор ключевых изменений первой части Налогового кодекса и новаций по налогу на прибыль организаций. Отдельное внимание было уделено вопросам формирования налоговой базы и новым ограничениям при исправлении ошибок прошлых налоговых периодов, что особенно актуально для промышленных и производственных предприятий.
Начальник отдела камерального контроля специальных налоговых режимов Нина Янкович рассказала об особенностях применения автоУСН и изменениях в упрощённой и патентной системах налогообложения. По её словам, новые механизмы направлены на снижение административной нагрузки и могут быть востребованы малым и средним бизнесом, прежде всего в сфере услуг и общественного питания.
Заместитель начальника отдела камерального контроля НДС № 2 Виктория Тищенкова остановилась на изменениях в части налога на добавленную стоимость, а также на актуальных подходах налоговых органов к проведению камеральных проверок и оценке подтверждающих документов.
В рамках семинара также были рассмотрены изменения в части НДФЛ, страховых взносов и налогового администрирования. Государственный налоговый инспектор отдела камерального контроля НДФЛ и СВ №1 Вероника Левшина представила разъяснения по ключевым новеллам, запланированным к вступлению в силу с 2026 года.
Основные изменения в 2026 году:
Страховые взносы и НДФЛ
С 2026 года меняется порядок начисления страховых взносов в отношении руководителей организаций. Если выплаты директору за месяц ниже МРОТ (с 1 января 2026 года — 27 093 руб.), страховые взносы подлежат начислению исходя из величины МРОТ. Таким образом, организации, фактически не ведущие деятельность, больше не смогут представлять нулевой расчет по страховым взносам (ст. 421 НК РФ).
Для индивидуальных предпринимателей сохраняется обязанность уплаты:
- фиксированного страхового взноса «за себя»;
- дополнительного взноса с доходов, превышающих 300 тыс. руб.;
- страховых взносов за наёмных работников.
Размер фиксированного платежа составляет:
- за 2025 год — 53 658 руб.;
- за 2026 год — 57 390 руб. (ст. 430 НК РФ).
Патентная система налогообложения (ПСН)
С 2026 года индивидуальный предприниматель утрачивает право применять патентную систему налогообложения, если доходы от реализации по всем видам деятельности на ПСН за 2025 год либо в течение 2026 года превысят 20 млн руб.
При этом учитывается фактический доход, определяемый в соответствии со статьей 249 НК РФ, а не потенциально возможный доход по патенту.
УСН и освобождение от НДС
Освобождение от НДС для налогоплательщиков на УСН с доходом до 20 млн руб. применяется автоматически — направлять уведомления в налоговый орган не требуется.
В случае превышения лимита 20 млн руб. в любом месяце 2026 года обязанность по уплате НДС возникает с первого числа месяца, следующего за месяцем превышения.
Лимит доходов для применения УСН в 2026 году индексируется на коэффициент-дефлятор 1,09 и составит 490,5 млн руб. (вместо 450 млн руб.).
НДС: ключевые изменения с 2026 года
С 1 января 2026 года увеличивается основная ставка НДС — с 20% до 22%, а также соответствующие расчетные ставки.
Одновременно вводится нулевая ставка НДС для операций по реализации руды, концентратов и иных промышленных продуктов, содержащих драгоценные металлы. Нулевая ставка применяется при реализации продукции:
- налогоплательщиками, осуществляющими добычу драгоценных металлов;
- аффинажным организациям, имеющим право на аффинаж драгметаллов.
При этом отменяется действующее освобождение от НДС по таким операциям.
Пониженная ставка НДС 10% не применяется при реализации:
- молокосодержащих продуктов с заменителем молочного жира;
- спредов;
- сливочно-растительных топлёных смесей.
Указанная продукция будет облагаться НДС по общей ставке 22% (пп. «б» п. 8 ст. 2 Федерального закона от 28.11.2025 № 425-ФЗ).
Новые ставки НДС применяются в отношении товаров, работ, услуг и имущественных прав, которые отгружаются, выполняются, оказываются или передаются с 1 января 2026 года.
Технологический сбор
С 1 сентября 2026 года вводится технологический сбор. Его будут уплачивать организации и индивидуальные предприниматели за электронную продукцию, которую они:
- ввозят на территорию Российской Федерации;
- производят в РФ, её исключительной экономической зоне или на континентальном шельфе.
К такой продукции относятся электронная компонентная база, электронные модули и промышленная продукция, их содержащая. Перечни продукции, размеры сбора, а также порядок и сроки его уплаты (или возврата) будут установлены Правительством РФ.
Налог на прибыль: изменения с 2026 года
С 1 января 2026 года:
- в составе расходов можно учитывать материальную помощь работнику при рождении ребёнка в сумме до 1 млн руб. (ст. 265 НК РФ);
- сомнительным долгом может признаваться задолженность по штрафам, пеням и иным санкциям, подтверждённая судебным решением, по договорам, по которым основная задолженность уже признана сомнительной (п. 1 ст. 266 НК РФ);
- корректируется перечень имущества, не подлежащего амортизации;
- расширяется перечень организаций, не имеющих права применять льготные ставки по налогу на прибыль для IT-компаний;
- меняются правила применения повышающего коэффициента 2 при приобретении прав на использование программного обеспечения, баз данных и программно-аппаратных комплексов.